
Euro vs Dollar, pse 'monedha e perjetshme' nuk eshte e rrezikuar
Në këtë seksion: Aktualitet · 8 artikuj ↓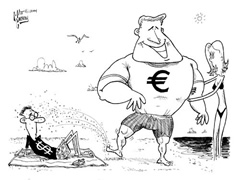
13 vjet pas futjes në qarkullim euro është kuotuar si valuta e dytë më e rëndësishme në botë. Një e katërta e rezervave valutore në botë mbahen në euro. Por tani ajo shihet si e rrezikuar nga zhdukja. Me të drejtë? Në ShBA vlon një përplasje e hidhur për buxhetin mes Demokratëve dhe Republikanëve. Nëse ata nuk bien dakord deri në fund të vitit, do të hyjnë në fuqi shkurtime buxheti dhe rritje tatimesh me një volum prej 600 miliardë dollarësh. Ekonomia amerikane do të rrëshqiste atëherë në recesion.
Për shkak të kërcënimit fiskal, dollari ka pësuar humbje në vlerë në krahasim me euron. Megjithatë, nuk ekziston as dyshimi më i vogël se zona e dollarit mund të shpërbëhej apo se dollari mund të zhdukej. Euro vetëm mund ta ketë zili besimin e patundur te dollari. Edhe pse rreziku imediat i shpërbërjes së unionit monetar u shmang nga ndërhyrja e Bankës Qendrore Europiane, euro nuk konsiderohet valutë e sigurt. Kështu OECD e sheh ende të rrezikuar ekzistencën e eurozonës.
Dollari ka një qeveri të fortë qendrore
Por çfarë ka dollari që i mungon euros? “Plot”, thotë Achim Wambach, drejtor i Institutit për Politikë Ekonomike në Universitetin e Kölnit. Në radhë të parë dollari ka një qeveri të fortë qendrore. “Një pjesë e madhe e buxhetit fiskal kalon përmes Uashingtonit dhe jo përmes shteteve të veçanta federale”, thotë Wambach për Deutsche Welle-n.
Bashkimi monetar europian nuk është një bashkim politik. Buxheti i gjithë BE-së është vetëm një për qind e produktit ekonomik të vendeve anëtare. Eurozona nuk ka madje as një buxhet të vetin.
Bankat nuk janë të varura nga shtetet federale
Varësia e madhe mes bankave në eurozonë dhe shteteve të veçanta kombëtare përbën një tjetër pikë të dobët për euron. Shembujt e Irlandës dhe Spanjës tregojnë se bankat dhe shtetet mund ta tërheqin njëri-tjetrin në humnerë. Për studiuesin e financave, Clement Fuest, një nga gabimet më të rënda në konstruksionin e euros përbën fakti që sistemi financiar nuk i është përshtatur unionit monetar: “Duhej të ishte parashikuar mundësia që në një union monetar shtetet e veçanta mund të humbasin aftësinë shlyese dhe në këtë rast duhet të ndodhë një reduktim i borxhit”, thotë Fuest në bisedë me Deutsche Welle-n. Që të bëhet e mundur kjo, bankat duhet të jenë aq të forta sa ta përballojnë një reduktim të tillë borxhi. Kjo do të thotë se duhej të kishin më shumë kapital bazë, thotë eksperti i ekonomisë.
ShBA nuk ka banka të varura nga shtetet e veçanta, thotë Achim Wambach: “Nëse Kalifornia humbet aftësinë shlyese, kalifornianët nuk shqetësohen se llogaritë e tyre mund ta pësojnë nga kjo, pasi këto llogari nuk janë në një bankë kaliforniane, por amerikane.”
Asnjë rrezik për transferimin e rrezikut
Kjo shpjegon edhe rrezikun e ulët të kalimit të krizës nga një shtet federal në tjetrin. Nëse Minesota kërcënohet nga falimentimi p.sh., kjo nuk e prek Miçiganin. Ndryshe qëndrojnë punët në eurozonë: këtu çdo vatër krize ka potencial të kthehet në një zjarr masiv. Nëse Greqia do të largohej nga eurozona, do të ngrihej menjëherë pyetja: kush e ka radhën pas saj?
Ky është edhe shkaku përse tregjet financiare nuk e marrin seriozisht ndalimin e ndihmës për shtetet në nevojë, në marrëveshjet e BE-së. Për këtë arsye çdo vend i eurozonës mban përgjegjësi të vogël për politikën e tij fiskale, pasi, në rast se do t’i shkonin punët keq, do të priste ndihmë nga të tjerët.
Çdo shtet federal përgjigjet për veten
Krej ndryshe ndodh në ShBA: atje çdo shtet federal përgjigjet për borxhet e veta. Nëse një shtet gjendet në ngushticë financiare, ai duhet të kursejë në mënyrë drastike. Ekziston për shembull një ndalim automatik buxheti, shpjegon edhe një herë me rastin e Kalifornisë, Achim Wambach, nga Universiteti i Kölnit: “Ne pamë gjatë krizës sesi kolegët në universitetet kaliforniane duhej të merrnin të gjithë pushime të gjata. Rrogat u shkurtuan.”
Një tjetër masë që garanton disiplinë buxhetore mes shteteve federale në ShBA, është shlyerja vjetore e borxheve në llogaritë e 12 filialeve të Fed-it. Kjo synon të pengojnë që rajone të caktuara të përdorin të drejtën për emetim parash dhe t’ua kalojnë barrën të tjerëve.
BQE nuk është Fed-i
Por, a nuk përpiqet Banka Qendrore Europian (BQE) me të gjithë forcën për shpëtimin e euros? Këtë e premtoi në verë presidenti i BQE-së, Mario Draghi. Megjithatë, BQE nuk është në gjendje si Fed-i që qëndron prapa dollarit apo Banka e Anglisë që qëndron prapa paundit, të marrë brenda natës vendime për mbrojtjen e euros. Ky është ndryshimi i fundit dhe ndoshta më i rëndësishëm mes dollarit dhe euros. Vërtet mandati i BQE-së u zgjerua për shkak të krizës “por BQE vazhdon të jetë një institucion federal, që mbështetet nga 17 banka qendrore kombëtare. Ajo nuk është një bankë qendrore që vepron e vetme. Për këtë arsye euro mbetet e paqëndrueshme”, thotë eksperti i bankave qendrore, David Marsh, për Deutsche Welle-n.
Për shkak të kërcënimit fiskal, dollari ka pësuar humbje në vlerë në krahasim me euron. Megjithatë, nuk ekziston as dyshimi më i vogël se zona e dollarit mund të shpërbëhej apo se dollari mund të zhdukej. Euro vetëm mund ta ketë zili besimin e patundur te dollari. Edhe pse rreziku imediat i shpërbërjes së unionit monetar u shmang nga ndërhyrja e Bankës Qendrore Europiane, euro nuk konsiderohet valutë e sigurt. Kështu OECD e sheh ende të rrezikuar ekzistencën e eurozonës.
Dollari ka një qeveri të fortë qendrore
Por çfarë ka dollari që i mungon euros? “Plot”, thotë Achim Wambach, drejtor i Institutit për Politikë Ekonomike në Universitetin e Kölnit. Në radhë të parë dollari ka një qeveri të fortë qendrore. “Një pjesë e madhe e buxhetit fiskal kalon përmes Uashingtonit dhe jo përmes shteteve të veçanta federale”, thotë Wambach për Deutsche Welle-n.
Bashkimi monetar europian nuk është një bashkim politik. Buxheti i gjithë BE-së është vetëm një për qind e produktit ekonomik të vendeve anëtare. Eurozona nuk ka madje as një buxhet të vetin.
Bankat nuk janë të varura nga shtetet federale
Varësia e madhe mes bankave në eurozonë dhe shteteve të veçanta kombëtare përbën një tjetër pikë të dobët për euron. Shembujt e Irlandës dhe Spanjës tregojnë se bankat dhe shtetet mund ta tërheqin njëri-tjetrin në humnerë. Për studiuesin e financave, Clement Fuest, një nga gabimet më të rënda në konstruksionin e euros përbën fakti që sistemi financiar nuk i është përshtatur unionit monetar: “Duhej të ishte parashikuar mundësia që në një union monetar shtetet e veçanta mund të humbasin aftësinë shlyese dhe në këtë rast duhet të ndodhë një reduktim i borxhit”, thotë Fuest në bisedë me Deutsche Welle-n. Që të bëhet e mundur kjo, bankat duhet të jenë aq të forta sa ta përballojnë një reduktim të tillë borxhi. Kjo do të thotë se duhej të kishin më shumë kapital bazë, thotë eksperti i ekonomisë.
ShBA nuk ka banka të varura nga shtetet e veçanta, thotë Achim Wambach: “Nëse Kalifornia humbet aftësinë shlyese, kalifornianët nuk shqetësohen se llogaritë e tyre mund ta pësojnë nga kjo, pasi këto llogari nuk janë në një bankë kaliforniane, por amerikane.”
Asnjë rrezik për transferimin e rrezikut
Kjo shpjegon edhe rrezikun e ulët të kalimit të krizës nga një shtet federal në tjetrin. Nëse Minesota kërcënohet nga falimentimi p.sh., kjo nuk e prek Miçiganin. Ndryshe qëndrojnë punët në eurozonë: këtu çdo vatër krize ka potencial të kthehet në një zjarr masiv. Nëse Greqia do të largohej nga eurozona, do të ngrihej menjëherë pyetja: kush e ka radhën pas saj?
Ky është edhe shkaku përse tregjet financiare nuk e marrin seriozisht ndalimin e ndihmës për shtetet në nevojë, në marrëveshjet e BE-së. Për këtë arsye çdo vend i eurozonës mban përgjegjësi të vogël për politikën e tij fiskale, pasi, në rast se do t’i shkonin punët keq, do të priste ndihmë nga të tjerët.
Çdo shtet federal përgjigjet për veten
Krej ndryshe ndodh në ShBA: atje çdo shtet federal përgjigjet për borxhet e veta. Nëse një shtet gjendet në ngushticë financiare, ai duhet të kursejë në mënyrë drastike. Ekziston për shembull një ndalim automatik buxheti, shpjegon edhe një herë me rastin e Kalifornisë, Achim Wambach, nga Universiteti i Kölnit: “Ne pamë gjatë krizës sesi kolegët në universitetet kaliforniane duhej të merrnin të gjithë pushime të gjata. Rrogat u shkurtuan.”
Një tjetër masë që garanton disiplinë buxhetore mes shteteve federale në ShBA, është shlyerja vjetore e borxheve në llogaritë e 12 filialeve të Fed-it. Kjo synon të pengojnë që rajone të caktuara të përdorin të drejtën për emetim parash dhe t’ua kalojnë barrën të tjerëve.
BQE nuk është Fed-i
Por, a nuk përpiqet Banka Qendrore Europian (BQE) me të gjithë forcën për shpëtimin e euros? Këtë e premtoi në verë presidenti i BQE-së, Mario Draghi. Megjithatë, BQE nuk është në gjendje si Fed-i që qëndron prapa dollarit apo Banka e Anglisë që qëndron prapa paundit, të marrë brenda natës vendime për mbrojtjen e euros. Ky është ndryshimi i fundit dhe ndoshta më i rëndësishëm mes dollarit dhe euros. Vërtet mandati i BQE-së u zgjerua për shkak të krizës “por BQE vazhdon të jetë një institucion federal, që mbështetet nga 17 banka qendrore kombëtare. Ajo nuk është një bankë qendrore që vepron e vetme. Për këtë arsye euro mbetet e paqëndrueshme”, thotë eksperti i bankave qendrore, David Marsh, për Deutsche Welle-n.